Apalancamiento en acciones: margen desde 8% anual | Hapi


9.17.2026 9:47 AM
Hapi
Publicado: agosto 2026 · Equipo Hapi
Las cuentas de margen ya están activas. La línea se respalda con tus activos, la tasa arranca en 8% anual en dólares y baja por tramos hasta 5.4%, el interés se calcula diario sobre el margen usado y se cobra mensual. Requiere más de USD $2,500 de equity. Aplica la regla de Pattern Day Trading (PDT) y hay riesgo de liquidación sin previo aviso.
Tres cosas concretas:
Lo que también cambia: entras bajo Pattern Day Trading (PDT), que limita la frecuencia de compra y venta el mismo día según el valor de tu portafolio. Hapi no promueve el day trading, por ser una estrategia de alto riesgo no adecuada para todos los inversionistas.
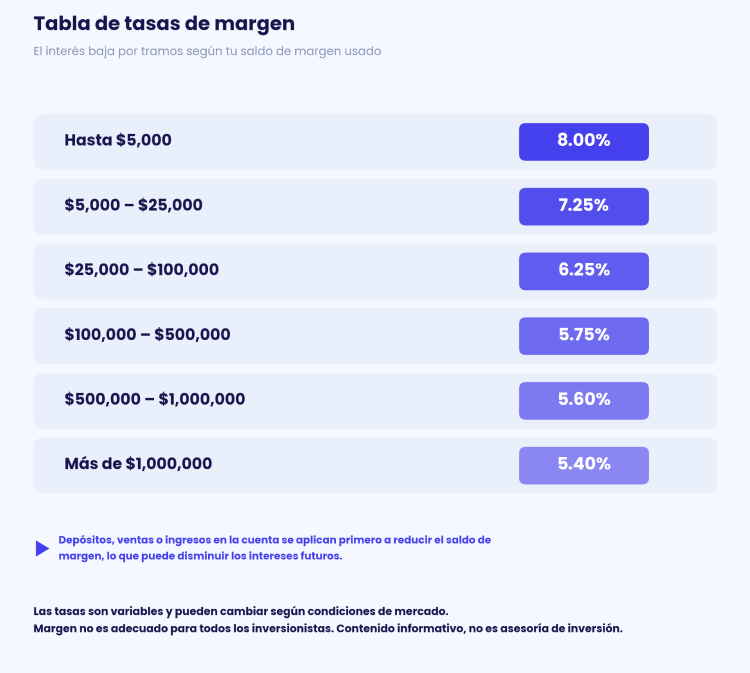
Tasas variables. Cálculo diario base 360, cobro mensual, solo sobre saldo utilizado. Depósitos, ventas y dividendos se aplican primero a reducir el saldo de margen.
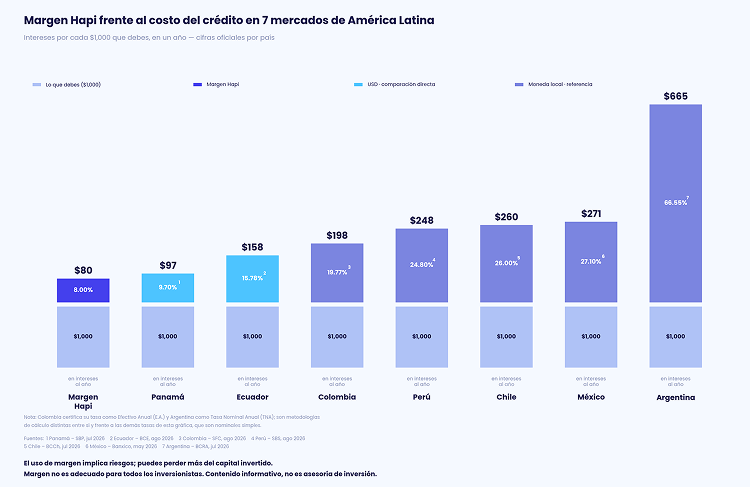
Panamá¹ y Ecuador² son dolarizados: comparación directa. Colombia³, Perú⁴, Chile⁵ y México⁶ están en moneda local: referencia de categoría, no conversión directa. Argentina⁷ tiene la tasa más alta del grupo, reflejo de una inflación estructuralmente distinta a la de un producto en dólares — no una diferencia de eficiencia crediticia.
El diferencial completo, en todos los casos, se explica por lo mismo: el margen está garantizado por tus valores y puede provocar su liquidación sin previo aviso; un préstamo personal no.
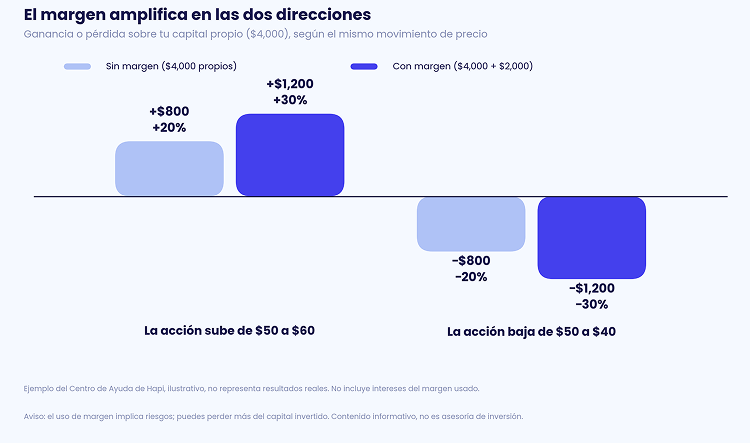
Depositas $4,000 en efectivo y usas $2,000 de margen para comprar 120 acciones a $50 ($6,000 en total).
Si la acción sube a $60: tu portafolio vale $7,200.
Restando la deuda de margen ($2,000), tu equity es $5.200 → ganancia no realizada de $1,200.
Sin margen, con los mismos $4,000 habrías comprado 80 acciones: a $60, tu portafolio vale $4,800 → ganancia de $800.
En este ejemplo, ganas un 50% más — sin garantía de que un movimiento futuro se repita así.
Si la acción baja a $40: tu portafolio vale $4,800.
Restando la deuda, tu equity es $2,800 → pérdida no realizada de $1,200.
Sin margen, la pérdida habría sido $800. En este ejemplo, también pierdes un 50% más: la misma amplificación funciona en tu contra.
El movimiento del precio fue el mismo en ambos sentidos. Tu resultado, no.
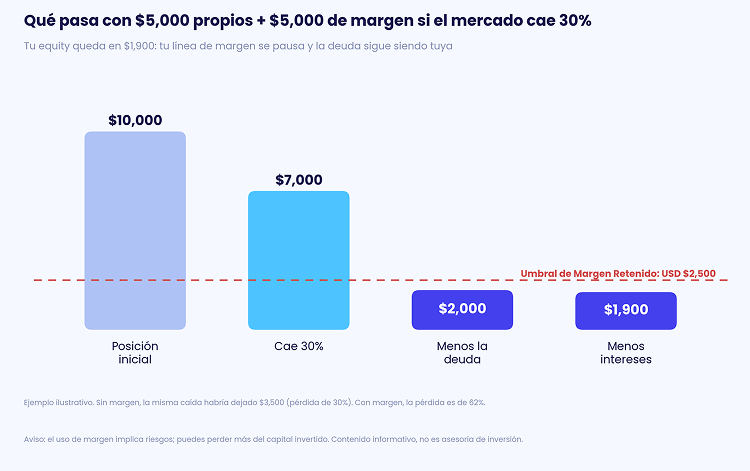
Ahora llevando el ejemplo a un escenario de estrés: $5,000 propios + $5,000 de margen, el mercado cae 30%.
A $1,900 estás por debajo de USD $2,500: entras en Margen Retenido. Tu margen disponible pasa a $0, no puedes abrir posiciones nuevas, y si tienes margen usado, no puedes retirar hasta salir de ese estado. Los intereses siguen corriendo mientras tanto.
Antes de eso, si tu cuenta incumple el requerimiento de mantenimiento, hay Margin Call. Hapi busca darte un plazo de hasta 3 días, pero en condiciones de mercado volátiles la firma puede vender tus activos de forma inmediata y sin previo aviso, y tú no eliges cuáles.
Depende de tus activos elegibles y del requerimiento de margen de cada activo: algunos permiten usar toda la línea, otros hasta el 50%, y otros no admiten margen (100% efectivo).
A 7.25% (tramo $5,000–$25.000): $10,000 × 7.25% ÷ 360 = $2.01 diarios, $60.42 al mes. Ejemplo ilustrativo, tasa variable.
No. Hasta el 30% del margen disponible, menos depósitos retenidos, ventas en proceso, compras pendientes y premios.
Margen Retenido se activa cuando tu equity baja de USD $2.500 y pausa la línea; no hay plazo fijo para resolverlo. Margin Call ocurre cuando la cuenta cae bajo el requerimiento de mantenimiento; Hapi busca dar hasta 3 días.
Se descuentan primero de tu efectivo. Si no alcanza, se suman al saldo de margen y generan intereses.
No, y Hapi no lo promueve. En cuenta de efectivo no aplica PDT; en cuenta de margen, sí.
¿Primera vez con margen? Empieza por: Cuenta de margen: el préstamo que ya tenías disponible y nadie te explicó.
Divulgaciones regulatorias. El margen y los valores se ofrecen a través de Hapi Securities LLC (miembro FINRA/SIPC), con custodia y clearing a través de Apex Clearing Corporation. Operar con margen conlleva riesgos y no es adecuado para todos los inversionistas; consulta el Margin Disclosure Statement y tu acuerdo de cuenta margen. Puedes perder más que el capital inicialmente invertido. Los ejemplos de este artículo son únicamente ilustrativos, no reflejan cargos reales ni una operación específica, y no garantizan resultados futuros. Las tasas son variables y los requerimientos de mantenimiento pueden modificarse sin aviso. SIPC protege contra la pérdida de efectivo y valores en ciertos casos, pero no contra la pérdida de valor de mercado (sipc.org).
Nota sobre las cifras. Tasas por país tomadas de las entidades y fechas de corte indicadas; miden productos con definiciones regulatorias distintas y no son directamente comparables entre sí. Nota informativa, no divulgación regulatoria.
Fuentes


Invest in the U.S. stock market from Latam
Invest in stocks, ETFs, and crypto, and build your financial future with a simple and reliable tool.
Join now



Member ofFINRA and SIPC
All investments involve risk, including the loss of capital. Hapi offers self-directed investment accounts for those investors who feel comfortable managing their own investments. For a full list of our disclosures, please visit our disclosures pages. Certain fees may apply to certain products, operations, and investments, please refer to our full fee schedule.