Cuenta de margen: qué es y cómo funciona | Hapi


Préstamo margen
9.16.2026 10:41 AM
Hapi
Publicado: agosto 2026 · Equipo Hapi
Una cuenta de margen te da acceso a una línea de crédito respaldada por el valor de tus activos. En Hapi la tasa arranca en 8% anual, se cobra solo sobre lo que uses, y puedes retirar hasta el 30% de tu línea de margen disponible a tu cuenta bancaria. También puede hacerte perder más de lo que invertiste. Aquí está todo, sin letra chiquita.
Si pides un préstamo personal en un banco, el banco te pregunta cuánto ganas, revisa tu historial y decide. Si le sale bien, cobra. Si le sale mal, te persigue.
Una cuenta de margen (Margin Account) funciona distinto: te da acceso a una línea de crédito respaldada por el valor de tus propios activos. No necesita tu recibo de nómina. Necesita tu portafolio.
Eso cambia una cosa muy concreta: el precio.
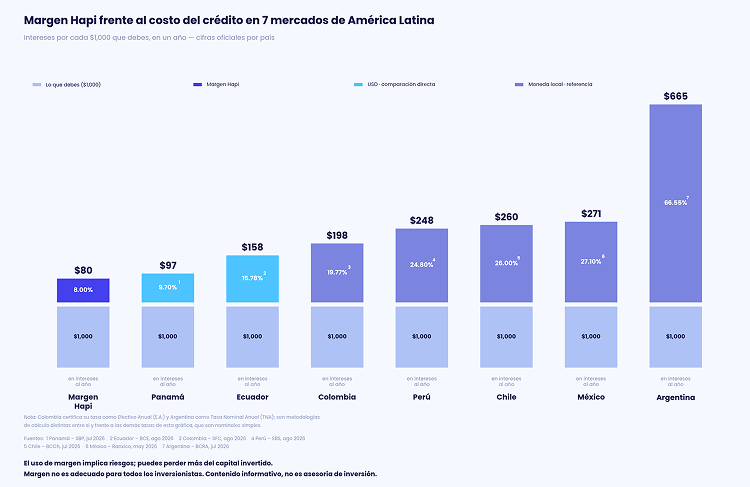
Uno. La tasa de margen es en dólares. Panamá¹ y Ecuador² son economías dolarizadas, así que ese contraste es directo. Colombia³, Perú⁴, Chile⁵ y México⁶ operan en moneda local con otra inflación: son referencia de categoría, no una conversión uno a uno. Argentina⁷ tiene una tasa mucho más alta porque su inflación es estructuralmente distinta — no es que el crédito ahí sea peor negocio, es otro contexto económico.
Dos, y esta es la importante. La tasa es más baja porque tú pones la garantía. Un préstamo personal no puede tocar tus cosas si el mercado se cae. Un préstamo de margen sí: si tu portafolio baja lo suficiente, la firma puede vender tus activos para cubrir la deuda, sin previo aviso y sin que tú elijas cuáles.
No es un préstamo más barato. Es un préstamo con otro tipo de riesgo.
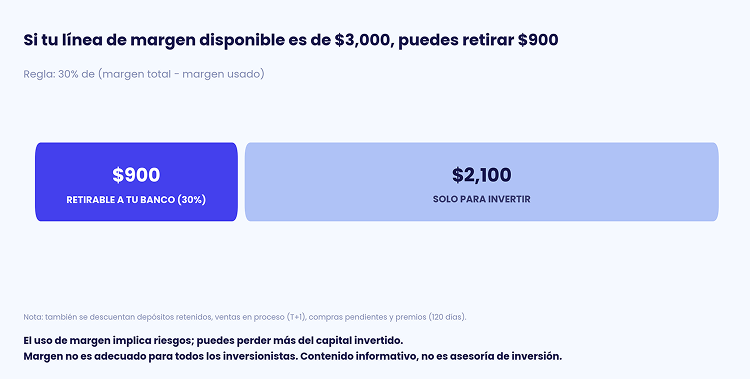
La regla vigente es simple: puedes retirar hasta el 30% de tu margen disponible (margen total − margen usado).
Margen disponible de $3.000 → margen retirable = 30% × $3,000 = $900
El resto de la línea existe, pero solo sirve para invertir dentro de la app. Ese 30% no es un capricho: protege tu portafolio frente a caídas del mercado y asegura que mantengas un nivel mínimo de patrimonio.
Ojo con lo que también se descuenta del monto disponible para retirar: depósitos retenidos, ventas en proceso (T+1), compras pendientes y premios (retención de 120 días).
El interés se calcula diario y se cobra mensual, solo sobre el margen usado.
Interés diario = margen usado × tasa anual ÷ 360
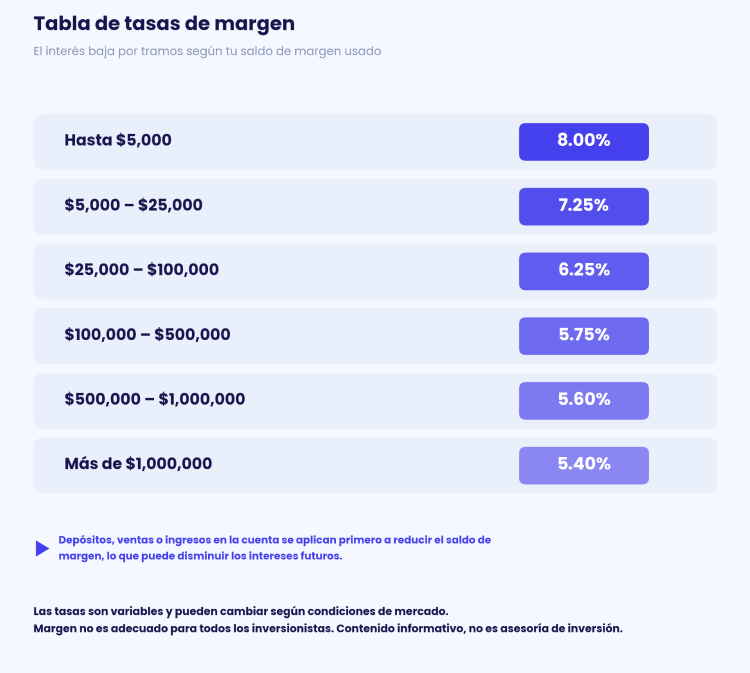
Si usas $900 de margen durante 30 días a la tasa del primer tramo (8%):
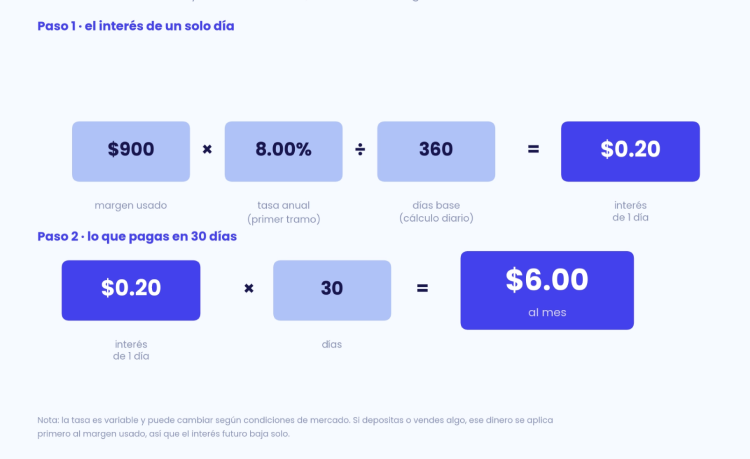
Seis dólares al mes. Y si depositas o vendes algo, ese dinero se aplica primero al margen usado, así que el interés futuro baja solo.
La tasa es variable: puede cambiar según condiciones de mercado. Y baja por tramos si el saldo es mayor.
Esto no es un préstamo suave. Tres cosas que tienen que estar claras antes de tocar el botón:
Puedes perder más de lo que pusiste. El margen amplifica ganancias y pérdidas. Si inviertes con dinero prestado y la posición baja, la deuda no baja contigo.
Margen Retenido. Si tu equity (el valor real de tu portafolio, descontando lo que debes de margen) cae por debajo de USD $2,500, tu línea se pausa: no puedes usar margen para nuevas compras hasta que tu equity vuelva a subir.
Margin Call y liquidación. Si tu cuenta cae por debajo del requerimiento de mantenimiento, Hapi busca darte un plazo de hasta 3 días, pero en condiciones de mercado volátiles se reserva el derecho de vender tus activos de forma inmediata y sin previo aviso.
Probablemente no, si tu portafolio está apenas arriba de $2,500, si te pone nervioso ver el mercado en rojo, o si el dinero que ibas a retirar lo necesitas sí o sí el mes que viene.
Probablemente sí valga la pena entenderlo, si ya llevas tiempo invirtiendo, si tu portafolio es holgado frente al mínimo, y si vas a usar la línea puntualmente en lugar de dejarla abierta.
No hay que usarlo. Hay que saber que existe y decidir con la información completa. Eso es distinto.
No. La línea depende de tus activos elegibles y de tener más de USD $2,500 en tu portafolio, no de tu score.
No. El interés corre solo desde el momento en que usas margen, y solo sobre el monto usado.
No. Hasta el 30% del margen disponible, y descontando depósitos retenidos, ventas en proceso, compras pendientes y premios.
Se descuentan primero de tu efectivo disponible. Si no alcanza, se suman al saldo de margen y generan intereses también.
No. Las criptomonedas no son consideradas colateral por motivos regulatorios y no se consideran en el cálculo de tu línea.
¿Buscas apalancamiento, no solo entender el producto? Lee también: Apalancamiento con margen: ya está disponible en Hapi.
Divulgaciones regulatorias. El margen y los valores se ofrecen a través de Hapi Securities LLC (miembro FINRA/SIPC), con custodia y clearing a través de Apex Clearing Corporation. Operar con margen conlleva riesgos y no es adecuado para todos los inversionistas: al hacerlo, puedes perder más que el capital inicialmente invertido, aunque nunca esté garantizado que eso ocurra. Este contenido es únicamente informativo y no constituye asesoramiento ni recomendación de inversión. SIPC protege contra la pérdida de efectivo y valores en ciertos casos, pero no contra la pérdida de valor de mercado de tus inversiones (sipc.org).
Nota sobre las cifras. Las tasas de interés por país citadas corresponden a las entidades y fechas de corte indicadas; miden productos con definiciones regulatorias distintas y no son directamente comparables entre sí. Esta nota es informativa, no una divulgación regulatoria.
Panamá. Superintendencia de Bancos de Panamá (SBP), Tarifario de Tasas Nominales, julio 2026. superbancos.gob.pa
Ecuador. Banco Central del Ecuador (BCE), Tasas de Interés, agosto 2026. bce.fin.ec
Colombia. Superintendencia Financiera de Colombia (SFC), Interés Bancario Corriente, Resolución 1139 de 2026, agosto 2026. superfinanciera.gov.co
Perú. Superintendencia de Banca, Seguros y AFP (SBS), Reporte N.º 6, 19 de agosto de 2026. sbs.gob.pe
Chile. Banco Central de Chile (BCCh), Estadísticas de Tasas de Interés, julio 2026. bcentral.cl
México. Banco de México, Reporte de Indicadores Básicos de Créditos de Nómina (créditos otorgados jul 2024–jun 2025), tasa promedio ponderado 27,10%, publicado 27 de mayo de 2026. banxico.org.mx — verificado en el documento primario.
Argentina. Banco Central de la República Argentina (BCRA), Boletín Estadístico, julio de 2026, tasas por préstamos personales en moneda nacional, pág. 5. 66,55% TNA (junio 2026). bcra.gob.ar


Invierte en la bolsa de EE.UU desde Latam
Invierte en acciones, ETFs y cripto y construye tu futuro financiero con una herramienta simple y confiable.
Unirme ahora



Miembro de FINRA ySIPC
Todas las inversiones implican un riesgo, incluida la pérdida de capital. Hapi ofrece cuentas de inversión autodirigidas para aquellos inversores que se sientan cómodos gestionando sus propias inversiones. Para obtener una lista completa de nuestros términos y condiciones, visite nuestra página disclosures. Ciertas tarifas pueden aplicarse a ciertos productos, operaciones e inversiones; consulta nuestro tarifario completo aquí.